Нова формула за минималната заплата, ваучери за храна до 200 евро, но със 7% данък, по-големи данъчни облекчения за деца и нов стимул за родителите да пазят платежните документи. България се готви за сериозна промяна в правилата за доходите и данъците през 2027 година.
2027 година може да се окаже една от най-съществените за семейните финанси през последните години. Само в рамките на няколко дни бяха очертани промени, които засягат практически всички – работници, родители, работодатели и бизнес.
Част от тях вече са минали през Народното събрание. Други все още са предложения на Министерството на финансите и трябва да преминат през законодателната процедура, преди да могат да бъдат приемани като окончателни.
На 25 септември парламентът прие на второ четене новия механизъм за определяне на минималната работна заплата. В същото време Министерството на финансите представи пакет от данъчни промени за 2027 г., включващ както по-големи облекчения за семействата, така и нови или по-високи данъчни тежести.
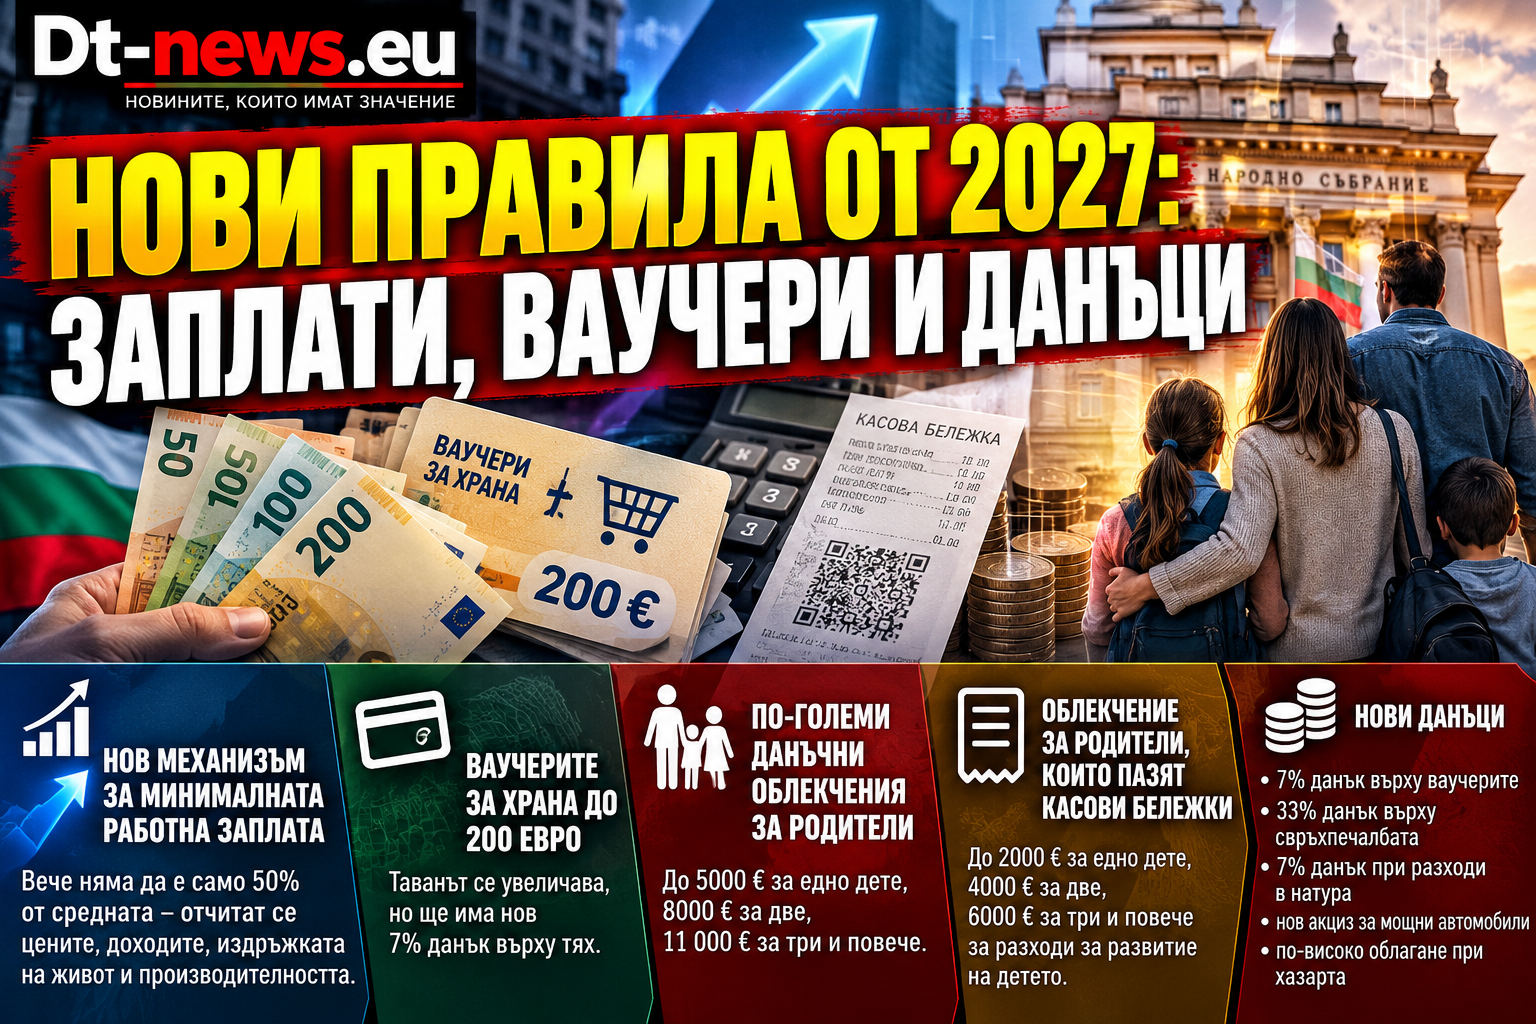
Минималната заплата вече няма да се определя само като 50% от средната
Една от най-съществените промени е начинът, по който България ще определя минималната работна заплата.
Досегашният автоматичен механизъм я свързваше с 50% от средната брутна работна заплата за определен 12-месечен период. Новият модел е значително по-сложен.
При определянето на МРЗ вече ще се отчитат четири основни фактора:
– покупателната способност и издръжката на живот;
– нивото и разпределението на работните заплати;
– темпът на увеличение на възнагражденията;
– производителността на труда.
На всеки три години трябва да се извършва и оценка доколко минималното възнаграждение е адекватно, като сред ориентирите ще бъдат 60% от брутната медианна заплата и размерът на издръжката на живот.
Това е съществена промяна. Минималната заплата вече няма да следва един-единствен показател, а ще трябва да отразява едновременно доходите, цените и състоянието на икономиката.
По време на дебатите в парламента за 2027 г. беше посочена рамка приблизително между 620 и 672,80 евро, но конкретната минимална заплата предстои да бъде определена по новия механизъм.
Ваучерите за храна скачат до 200 евро – но се появява 7% данък
Тук промяната е едновременно добра и спорна.
В момента максималната необлагаема стойност на ваучерите за храна е 200 лева, или приблизително 102 евро месечно.
Предложението за 2027 г. е таванът практически да бъде удвоен – до 200 евро месечно на работник.
Увеличава се значително и общата годишна квота за ваучери – от около 818 млн. евро за 2026 г. на 1,5 млрд. евро.
Но има ново условие.
Министерството на финансите предлага върху ваучерите да бъде въведен 7% окончателен данък при източника. Те ще продължат да бъдат освободени от социални осигуровки, но вече няма да бъдат изцяло необлагаеми.
При максимален ваучер от 200 евро сметката изглежда така:
200 евро ваучер
– 14 евро данък
= 186 евро реална стойност след облагането.
Тоест работникът потенциално ще може да разполага със значително повече средства за храна в сравнение със сегашните около 102 евро, но срещу това държавата ще започне да облага придобивката.
Има и друго важно уточнение – законовият лимит от 200 евро няма да означава, че всеки работодател е длъжен да предоставя ваучери в този максимален размер.
По-големи данъчни облекчения за родители
Една от най-сериозните положителни промени в предложения данъчен пакет е увеличаването на облекченията за деца.
За едно дете данъчната основа се предлага да бъде намалявана с 5000 евро, при две деца – с 8000 евро, а при три и повече – с 11 000 евро. За дете с увреждане предложеният размер е 10 000 евро.
Тук има много важно уточнение.
Тези суми не означават, че държавата ще изплаща 5000, 8000 или 11 000 евро на родителите.
Това е сумата, с която се намалява данъчната основа.
При сегашния 10-процентов данък върху доходите максималният реален данъчен ефект приблизително би бил:
500 евро за едно дете, 800 евро за две деца и 1100 евро за три и повече деца.
За дете с увреждане ефектът би достигнал до около 1000 евро по-нисък данък, ако родителят има достатъчна данъчна основа, от която облекчението да бъде използвано.
Това е осезаемо увеличение спрямо действащите през 2026 г. размери.
Новото правило: пазиш документите за разходите за детето – получаваш допълнително облекчение
Това може да се превърне в една от най-интересните промени за родителите.
За първи път се предлага отделно данъчно облекчение за детско развитие.
Идеята е определени реално направени разходи за детето да могат да бъдат приспаднати от годишната данъчна основа на работещия родител.
Предложеният лимит е:
до 2000 евро за едно дете;
до 4000 евро за две деца;
до 6000 евро за три и повече деца.
Разходите обаче трябва да бъдат документално доказани. Министерството на финансите посочва като примери разходи за спорт, танци, езикови и други образователни курсове, здравни и други допустими дейности за развитието на детето.
С други думи – от 2027 г., ако предложението бъде прието, за много родители касовата бележка, фактурата или другият допустим платежен документ може вече да има реална данъчна стойност.
Но това не означава да пазим всяка касова бележка от супермаркета, магазина за дрехи или бензиностанцията.
Ще важат само документите за разходите, които законът окончателно определи като допустими за детско развитие.
Документите няма да се прилагат автоматично към годишната данъчна декларация, но ще трябва да бъдат пазени, защото НАП ще може да ги поиска при проверка.
При 10% данък върху доходите подобно облекчение би означавало до около 200 евро по-малко данък за едно дете, 400 евро за две и 600 евро за три и повече деца, отделно от основното данъчно облекчение за деца.
Това прави промяната особено интересна за семейства, които така или иначе плащат за спорт, уроци, курсове и други занимания на децата си.
Идеята има и друга цел – повече касови бележки и по-малко сива икономика
Мярката не е само социална.
Държавата очевидно разчита и на вторичен ефект.
Когато родителят има финансов интерес да поиска документ за платената тренировка, курса или урока, доставчикът на услугата ще има по-малка възможност приходът да остане неотчетен.
Министерството на финансите открито посочва борбата със сивата икономика като една от целите на новото облекчение.
Така касовата бележка се превръща от ненужна хартийка в документ, който може да намали данъчната сметка на семейството.
Но пакетът не е само от облекчения – предлагат се и нови данъци
На фона на по-големите облекчения за семейства Министерството на финансите предлага и мерки за увеличаване на бюджетните приходи.
Една от най-мащабните е т.нар. данък върху свръхпечалбата за 2027 г.
Предвижда се той да засегне банки, застрахователи и презастрахователи, телекомуникационни компании, обменни бюра, фирми за бързи кредити и търговци с поне пет магазина за храни.
Предложената ставка е 33% върху определената свръхпечалба. За база ще служи средната печалба на съответното предприятие за периода 2020–2025 г., увеличена с 20%, а данъкът ще се начислява върху положителната разлика над тази референтна стойност.
Предлага се също данъкът върху определени разходи в натура, свързани с лично ползване на фирмени активи, да се увеличи от 3% на 7%.
Сред предложенията има и нов акциз за мощни автомобили над 250 киловата. За новите автомобили проектът предвижда 10 000 евро плюс по 10 евро за всеки киловат над 250, а за употребяваните – 5000 евро плюс 8 евро за всеки киловат над прага. Предвидени са изключения за определени специализирани автомобили.
Предлагат се и увеличения на данъчното облагане при част от хазартното оборудване.
Облекчение и за малкия бизнес
Не всички промени за бизнеса са в посока по-високи данъци.
Прагът за задължителна регистрация по ДДС се предлага да бъде повишен от 51 130 евро на 75 000 евро.
Според Министерството на финансите това трябва да намали административната и финансовата тежест за микропредприятията, малките компании и стартиращия бизнес. Доброволната регистрация по ДДС ще остане възможна.
Планира се и въвеждане на задължително електронно фактуриране, но реалното функциониране на системата е предвидено за 2028 г., след изграждането на необходимата инфраструктура на НАП.
2027 година: повече подкрепа, но и повече облагане
Посоката на подготвяните промени е ясна – държавата опитва едновременно да увеличи подкрепата за работещите семейства и да намери нови приходи за бюджета.
За родителите най-съществените новости могат да бъдат две: значително по-високото стандартно данъчно облекчение и възможността част от разходите за развитието на детето да намаляват допълнително данъчната основа.
За работещите ваучерите за храна могат почти да се удвоят, но срещу това ще се появи 7% данък.
А при минималната работна заплата България се отказва от досегашната проста автоматична формула и преминава към модел, в който цените, заплатите, покупателната способност и производителността ще се разглеждат едновременно.
Именно тук е и най-важното предупреждение за гражданите: новият механизъм за минималната заплата вече е одобрен от парламента, но голяма част от данъчните мерки за 2027 г. все още са предложения. Те могат да бъдат променяни по време на общественото обсъждане, в Министерския съвет и впоследствие в Народното събрание.
Затова през следващите месеци въпросът няма да бъде само „колко повече ще получаваме“, а и колко от новите облекчения ще останат в окончателния закон и каква ще бъде цената на новите данъци.
Dt-news.eu – Новините, които имат значение.
There is no ads to display, Please add some